手取り23万円の20代会社員です。毎月5万円を新NISAで積み立てています。
手取りの約2割を投資に回していることになりますが、特別なことはしていません。固定費を10万円まで削って、残った範囲で積立額を決めただけです。
この記事では、その家計の内訳を全部公開します。何にいくら使っていて、どうやって5万円をひねり出しているのかを、実際の数字で書きます。
手取り23万円の全体像
まず全体から。
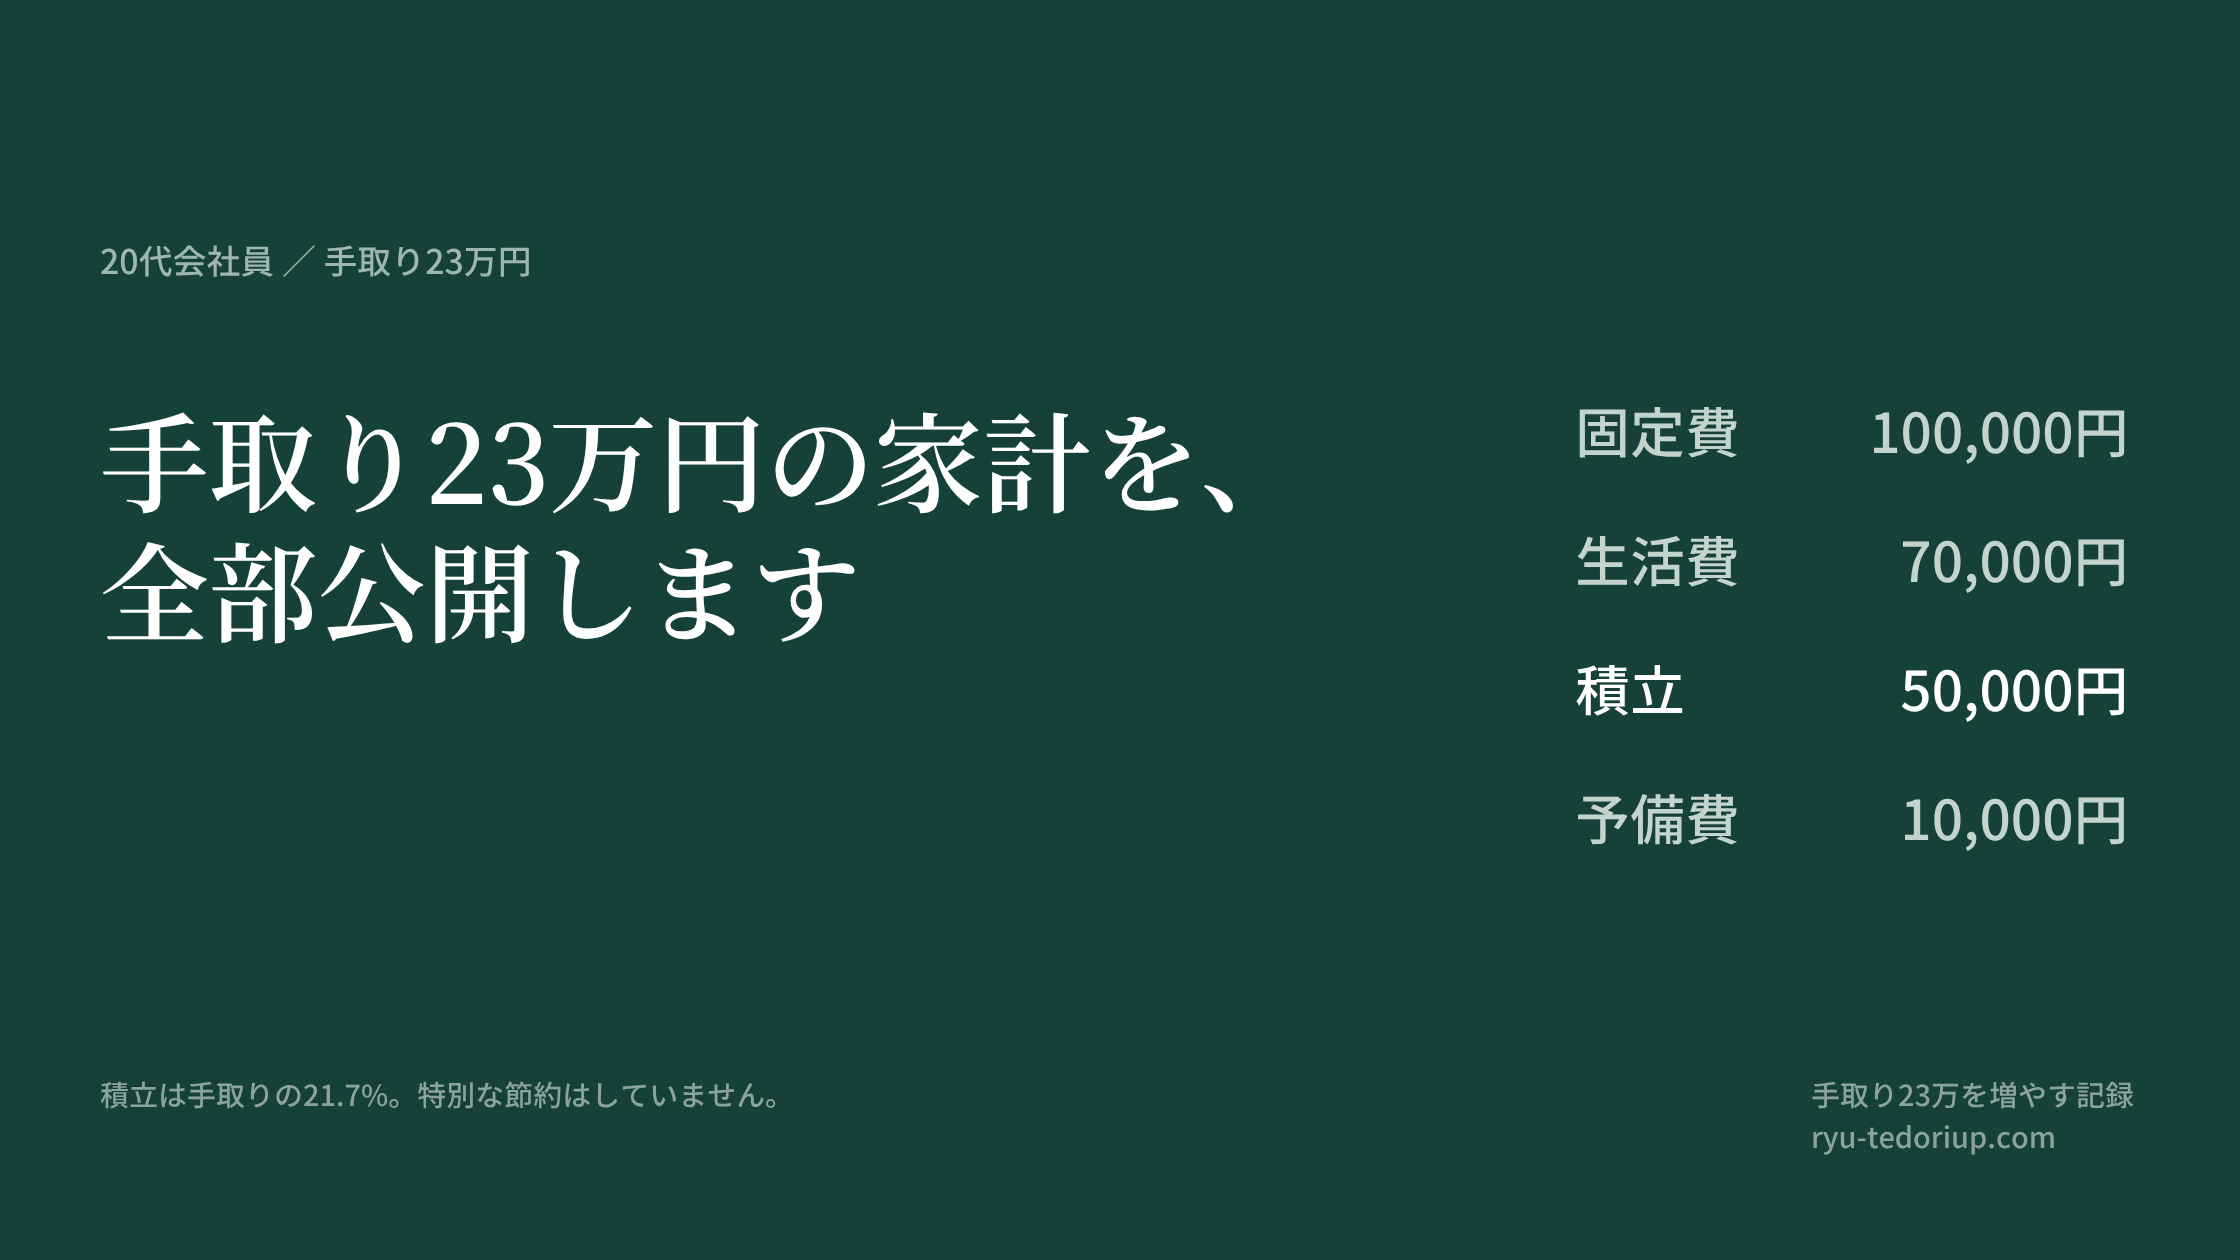
手取り 230,000円
─────────────────────
固定費 100,000円
生活費 70,000円
積 立 50,000円
予備費 10,000円
─────────────────────
合 計 230,000円
毎月この形で回しています。順に中身を見ていきます。
固定費10万円の内訳
家 賃 75,000円
光 熱 費 10,000円
通 信 費 3,000円
サブスク 6,000円
散 髪 6,000円
─────────────────────
合 計 100,000円
すべて見直し済みで、今のところこれ以上削るところが見つかっていません。
通信費は実際には3,281円です
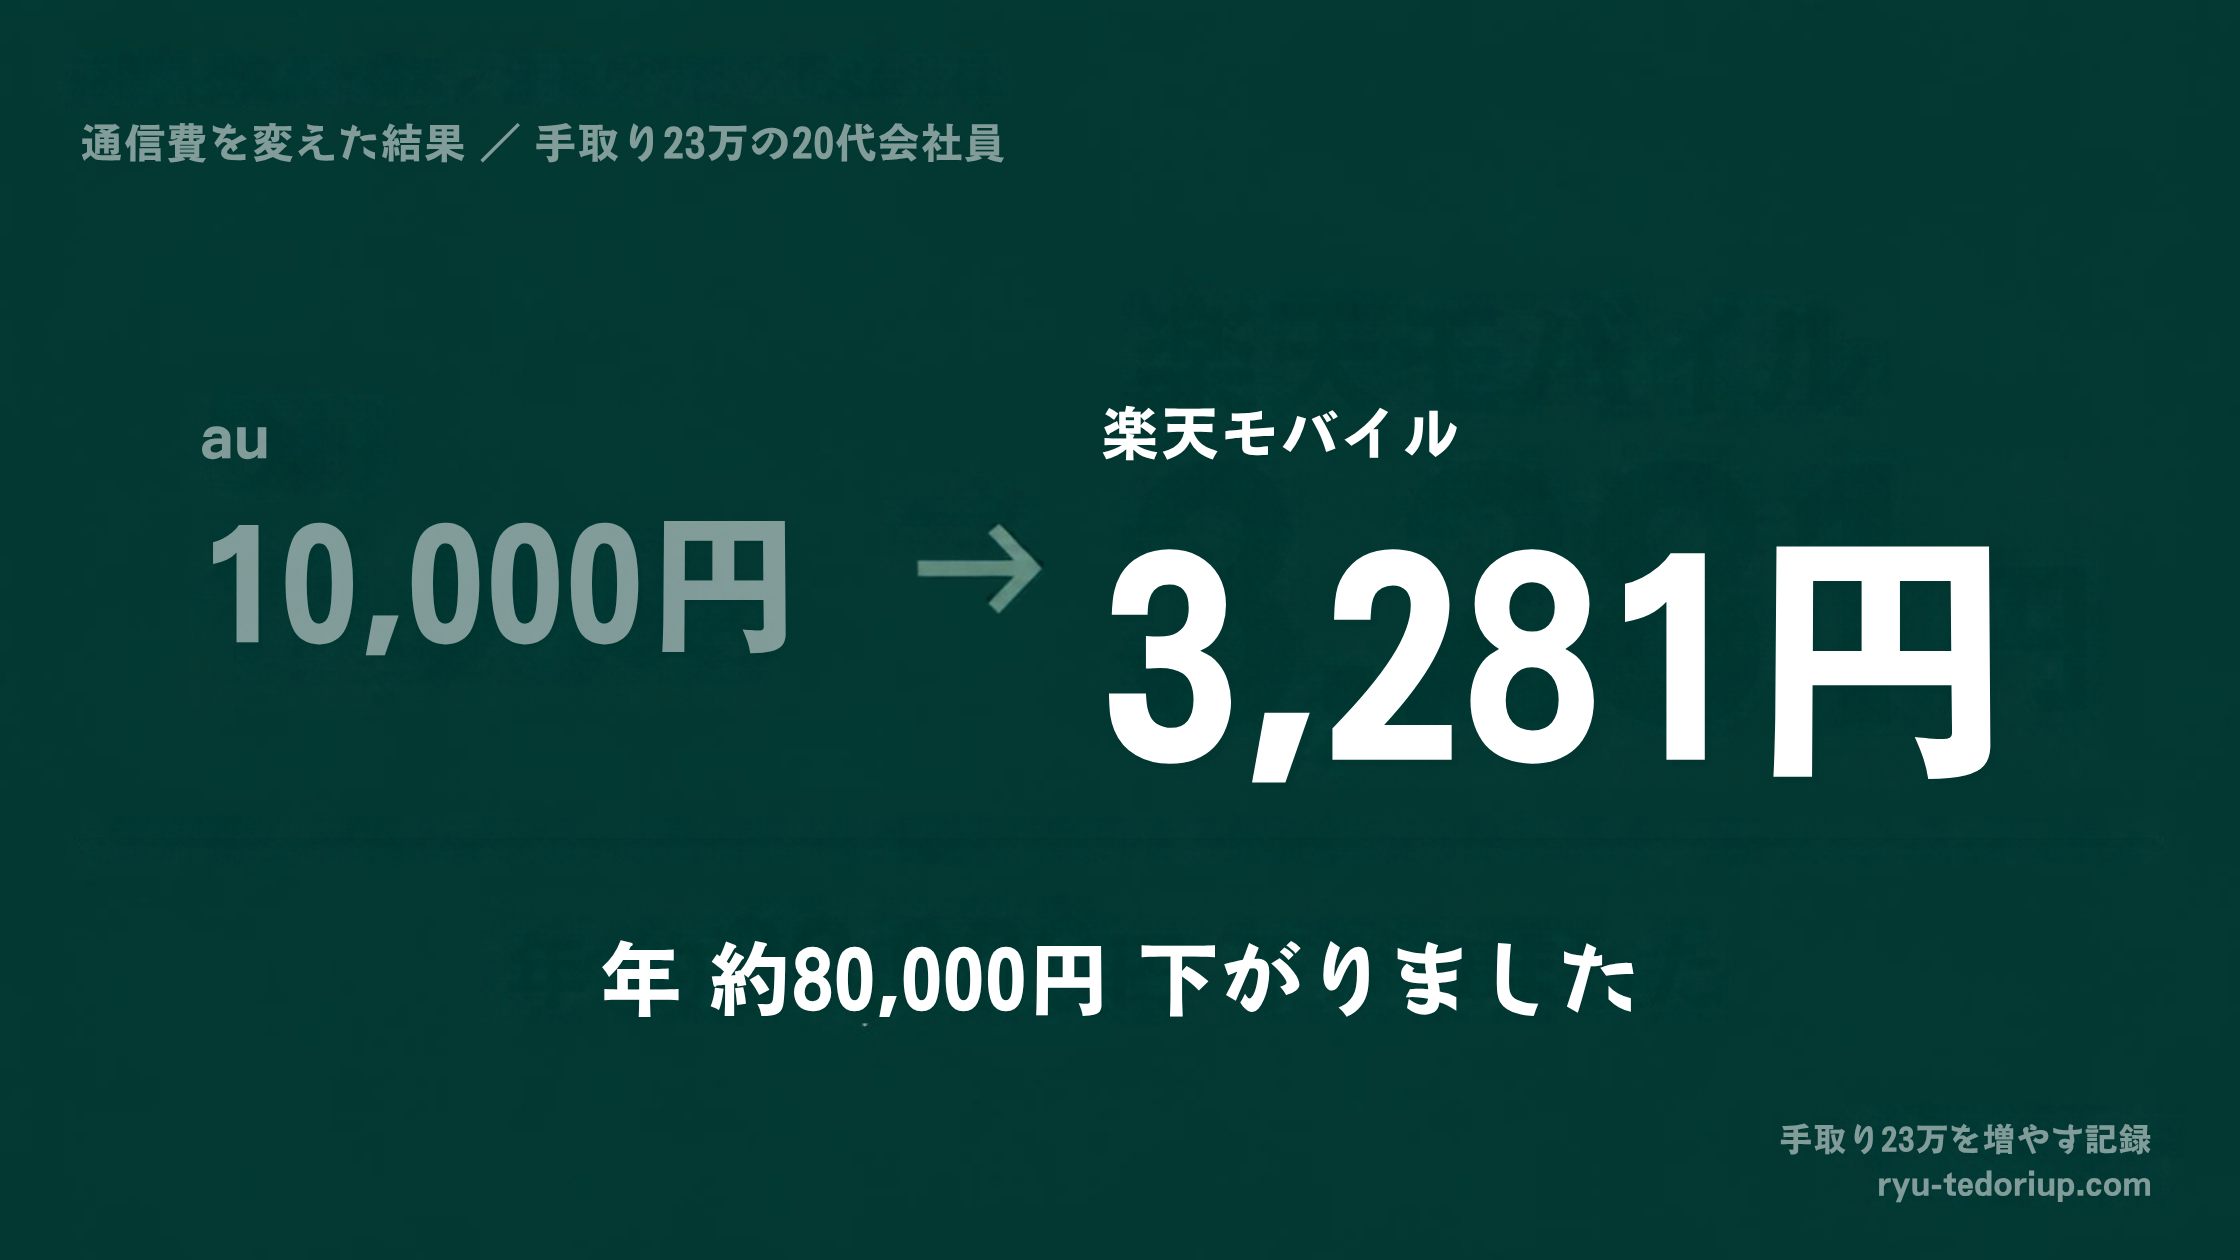
管理をしやすくするために3,000円として計上していますが、実際の請求は月3,281円です。楽天モバイルを使っています。
auのときは月1万円ほどだったので、年間で約8万円下がりました。固定費の見直しで一番効いたのがここです。
詳しい内訳は別の記事に書きました。
散髪を固定費に入れています
家計簿の分類では美容費になることが多いと思いますが、私は固定費に入れています。毎月必ず出る支出だからです。
固定費を「契約しているもの」ではなく「毎月必ず出るもの」と定義すると、管理の解像度が上がります。変動費のつもりでいた支出が、実は毎月ほぼ同額出ていた、ということに気づきやすくなります。
家賃が一番大きく、一番動かせない
75,000円。固定費10万円の4分の3を占めています。
ここを削れれば一番効きますが、引っ越しには初期費用と手間がかかります。金額が大きい項目ほど効果は大きいのですが、同時に動かしにくくもあります。
今のところ、家賃には手をつけない判断をしています。
生活費7万円の内訳
食費・日用品 50,000円
衣服など 20,000円
─────────────────────
合計 70,000円
固定費と違って変動するので、ざっくりとした把握にとどめています。毎月レシートを集めて細かく記録する、ということは今の生活では続けられませんでした。
**できないことを無理に続けようとすると、家計管理そのものが止まります。**ここは把握の精度を落として、固定費の方に力を入れる判断をしました。
残った6万円の使い道
積 立 50,000円
予備費 10,000円
残り6万円のうち、5万円を新NISAの積立に、1万円を予備費にしています。
積立は楽天証券で楽天カードによる自動積立です。毎月12日に、全世界株式(オルカン)に2万円、S&P500に3万円。設定したあとは何もしていません。
設定の手順は別の記事に書きました。
比率で見るとどうなるか
金額だけだと比べにくいので、手取りに対する割合にしてみます。
固定費 43.5%
生活費 30.4%
積 立 21.7%
予備費 4.3%
固定費43.5%
家賃を含めた固定費が4割強。このうち家賃だけで32.6%です。
「家賃は手取りの3分の1まで」と言われることがありますが、ちょうどその線にいます。削れていないというより、それ以外を削ったので家賃の比率が目立つ状態です。
積立21.7%
手取りの約2割を積立に回しています。
「手取りの1〜2割」が目安として挙げられることが多いので、上限に近い水準です。ただしこれは無理をした結果ではありません。固定費を削った分がそのまま積立に回っているだけです。
実際、無理をして失敗したことがあります。
積立額を8万円に上げて、失敗しました
2ヶ月続けたところで、「もっと入れた方が早い」と思うようになりました。5月から積立額を8万円に上げました。
でも毎月残るのは6万円です。足りない2万円は、予備費として貯めていた分から取り崩していました。
それを5月から9月まで、5ヶ月続けました。
毎月の不足 2万円
期間 5ヶ月
──────────────────
貯金から移した額 10万円
証券口座の残高は順調に増えていきます。数字だけ見れば成功しているように見えます。でも貯金が同じだけ減っているので、合計すると増えていません。
積立累計は50万円ですが、そのうち10万円は貯金から移しただけ。実際に毎月の収支から入れられたのは40万円でした。
やっていたのはお金の置き場所を変えることであって、毎月投資に回せる額を増やすことではありませんでした。
10月から5万円に戻しています。
家計から逆算する順番
7ヶ月やってみて、この順番が正しかったと思っています。
① 固定費を全部書き出す
契約しているものだけでなく、毎月必ず出るものを全部。私の場合は散髪がここに入りました。
② 一度で終わるものから削る
節約には2種類あります。
毎月の努力が必要なもの ── 食費・日用品・外食
一度やれば終わるもの ── 通信・保険・サブスク
後者は手続きに数時間かかっても、その後は毎月自動で効き続けます。労力あたりの効果がまったく違うので、こちらから手をつけます。
③ 残る額を出す
手取りから固定費と生活費を引いて、毎月いくら残るかを確認します。
④ 残った範囲で積立額を決める
先に投資額を決めないこと。ここを飛ばすと、私と同じように貯金を取り崩すことになります。
足りないと感じたときは、積立額を上げるのではなく固定費をもう一度見る方が先です。
まとめ
| 手取り | 230,000円 | 100% |
|---|---|---|
| 固定費 | 100,000円 | 43.5% |
| 生活費 | 70,000円 | 30.4% |
| 積立 | 50,000円 | 21.7% |
| 予備費 | 10,000円 | 4.3% |
特別な節約はしていません。固定費を一度削って、残った範囲で積立額を決めただけです。
そして一度失敗しています。削る額より、続けられる額を知ることの方が大事でした。
実際の運用記録はこちらにまとめています。
免責
本記事は私個人の家計および運用の記録であり、特定の銘柄、金融商品、サービスを推奨するものではありません。投資には元本割れを含むリスクがあります。投資判断はご自身の責任でお願いします。記載の数字は2026年10月時点のものです。