※本記事にはアフィリエイト広告(PR)を含みます。
手取り23万円の会社員です。2026年3月から新NISAで積立を始めて、7ヶ月が経ちました。
積立累計50万円、評価額509,520円。増えたのは9,520円、率にして+1.90%です。
この記事では、実際の積立設定の中身と、ここまでの数字を全部公開します。証券会社をどこにしたか、商品を何にしたか、毎月いくらに設定して、なぜその額にしたのか。画面のスクリーンショットも載せます。
同じくらいの手取りで始めようとしている人が、設定画面の前で迷わずに済めばと思って書いています。
7ヶ月目の運用状況
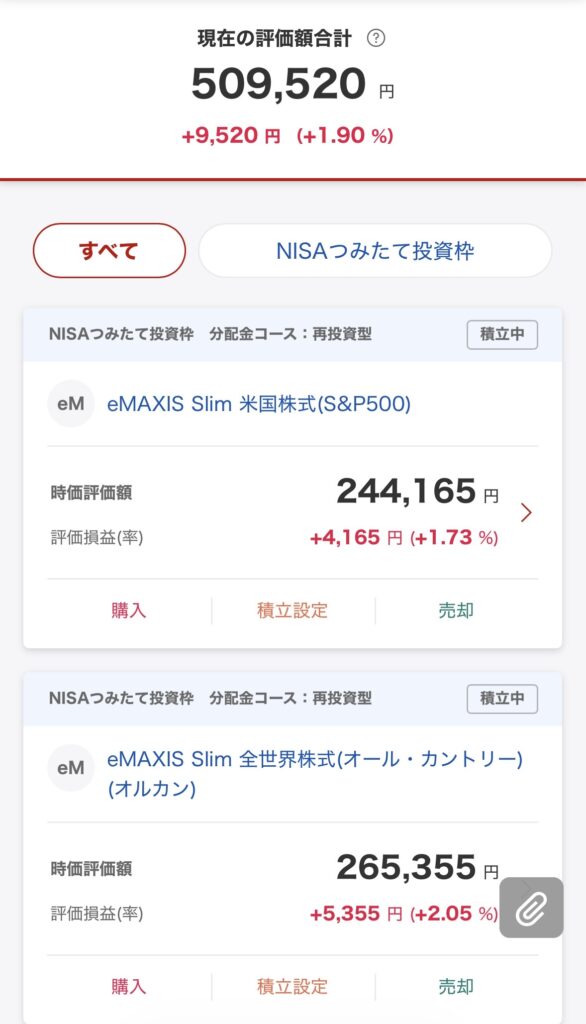
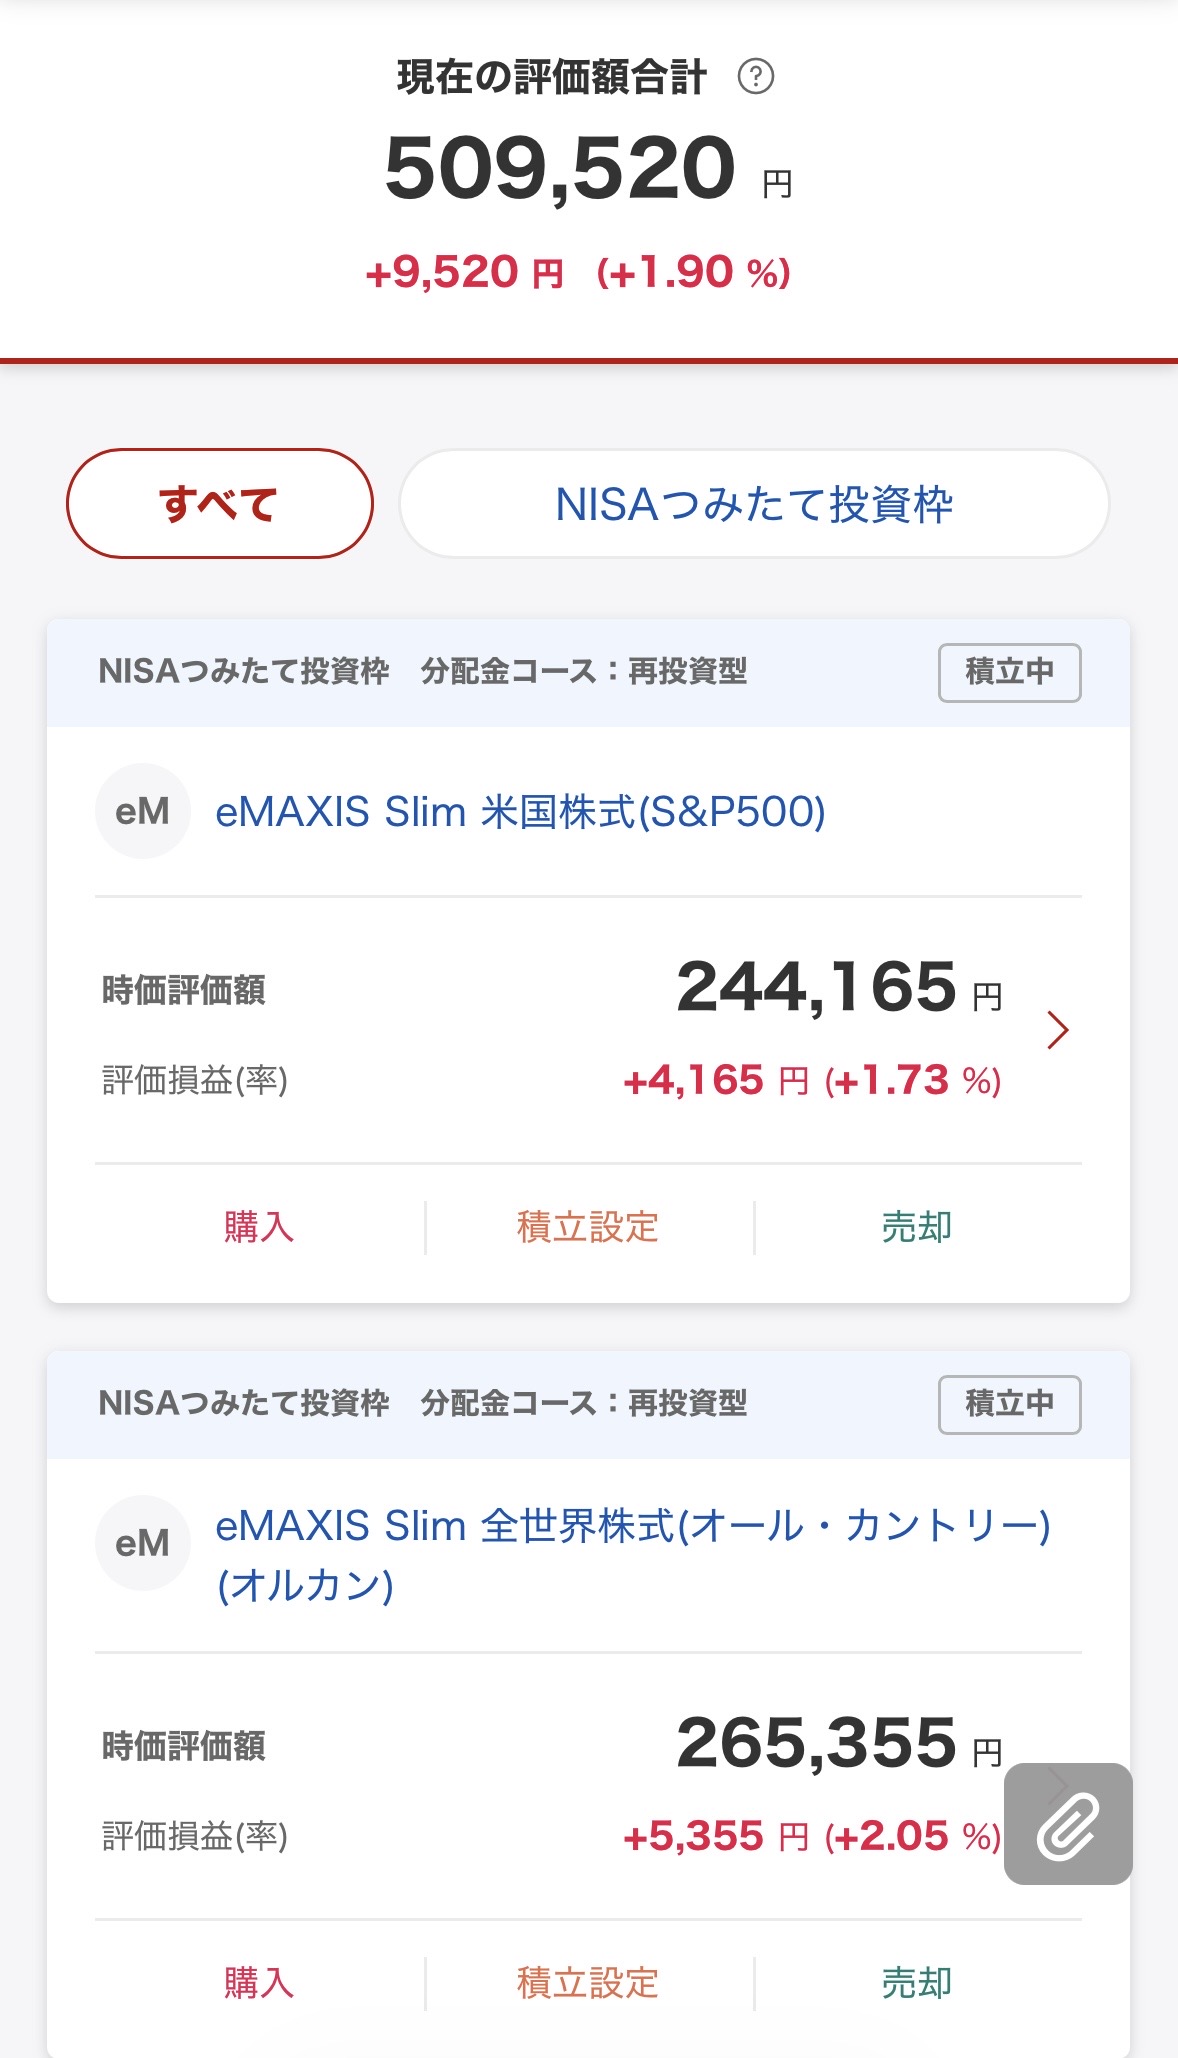
現在の評価額合計 509,520円
評価損益 +9,520円(+1.90%)
内訳はこの2本です。
eMAXIS Slim 米国株式(S&P500)
時価評価額 244,165円
評価損益 +4,165円(+1.73%)
eMAXIS Slim 全世界株式(オルカン)
時価評価額 265,355円
評価損益 +5,355円(+2.05%)
どちらもNISAのつみたて投資枠、分配金は再投資型です。
7ヶ月で+1.90%。正直、地味な数字だと思います。SNSでは何倍になったという話をよく見かけますが、毎月コツコツ積むというのは本来こういう速度なのだと、実際にやってみて分かりました。
積立設定の中身
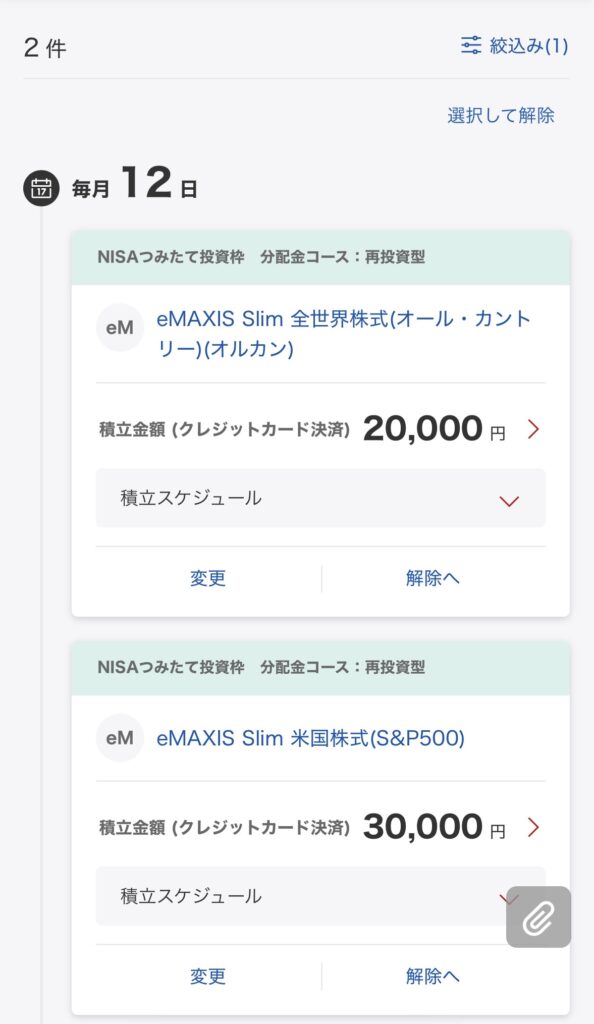
積立日 毎月12日
オルカン 20,000円(クレジットカード決済)
S&P500 30,000円(クレジットカード決済)
─────────────────────────
合計 50,000円
積立日は毎月12日です。ただし楽天証券の画面に反映されるまでに数日かかり、9月分は15日に確認できました。
設定の詳しい手順はこちらに書きました。
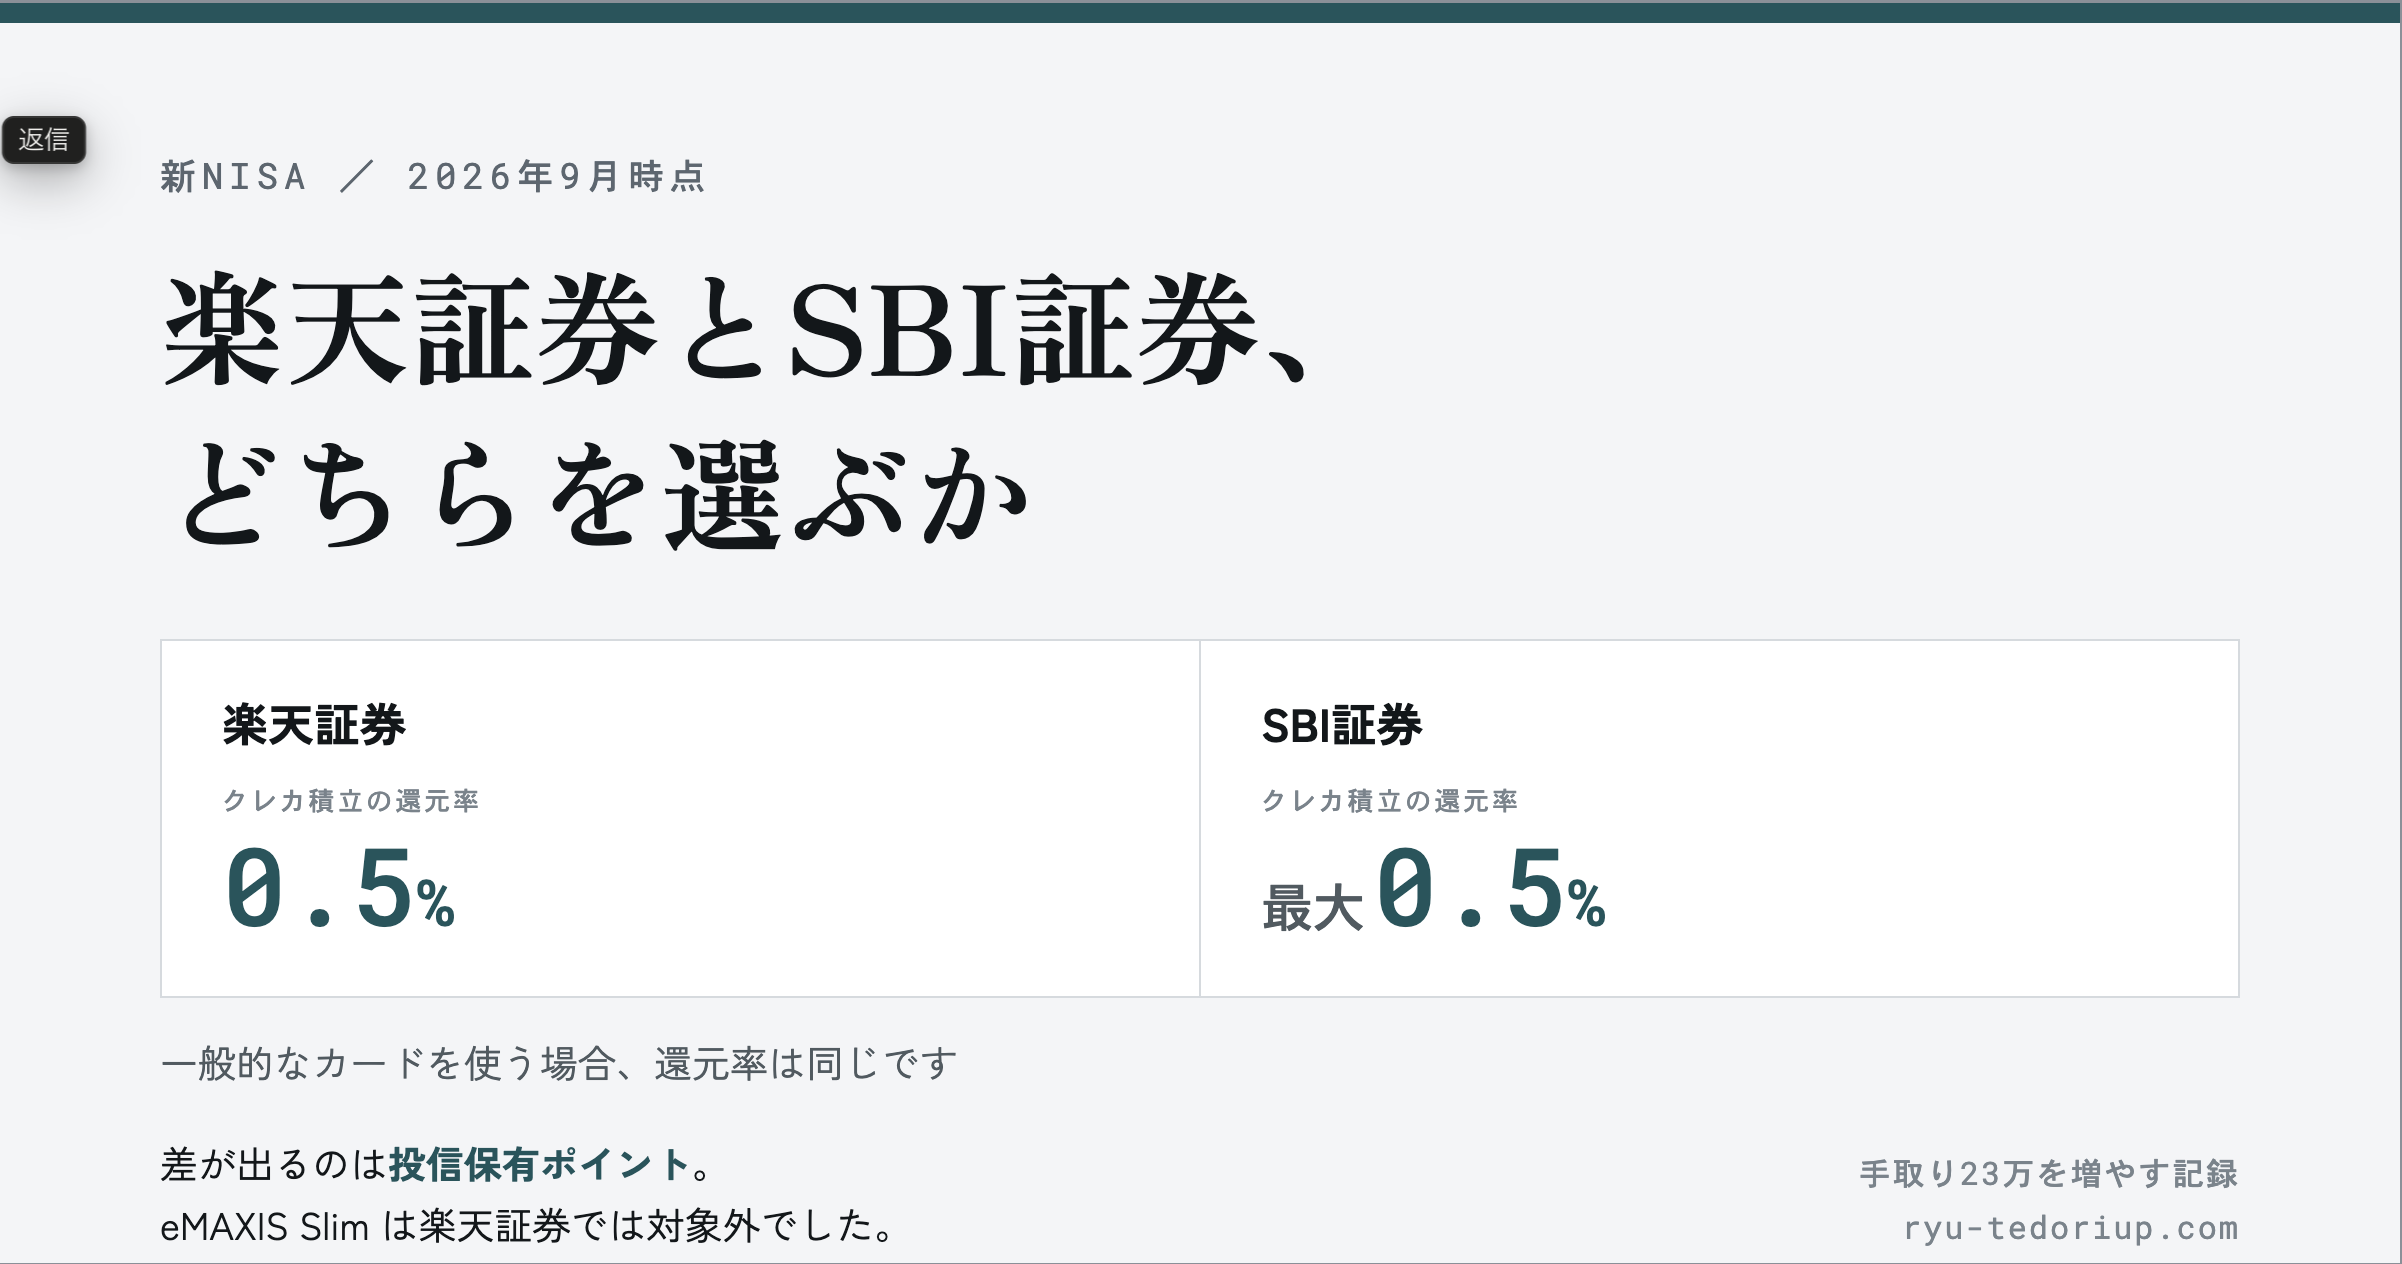
証券会社は楽天証券にしました
理由は3つあります。
一つ目は、普段から楽天経済圏で生活していたことです。買い物も楽天、カードも楽天カード。すでに毎日使っているサービスの中に証券口座があるなら、新しく別の会社を覚える理由がありませんでした。ポイントも同じ場所に貯まります。
二つ目は、楽天カードで積立ができることです。カード決済にするとポイントが付きます。現金で積み立てても買える商品は同じなので、これは単純に得です。
三つ目は、判断を挟まなくて済むこと。手動で買うと「今月は相場が高いから来月にしよう」と考えてしまいます。カード積立なら毎月同じ日に自動で買われるので、自分の判断が入る余地がありません。1月に自分で判断して資産を半分にした人間としては、判断しない仕組みの方が合っていました。
商品は2本にしました
選んだのは、全世界株式(オルカン)と米国株式(S&P500)です。
決め手は、1本で分散が効くことと、信託報酬が低いことでした。1月に個別株1銘柄へ全財産の8割を入れて失敗した直後だったので、「分散」という言葉に強く反応していたのだと思います。
ただ、この2本は中身が重なります。オルカンは世界中の株式に投資する商品ですが、構成の6割前後は米国株です。つまりオルカン1本でも、アメリカにはかなりの割合で投資していることになります。
それを承知のうえで両方にしているのは、世界経済の中心はアメリカだと考えていて、その比率を上げたかったからです。
実際にどうなっているか計算してみました。
S&P500 240,000円 → 全額が米国
オルカン 260,000円 → うち約6割 = 約156,000円が米国
─────────────────────────────
米国の合計 約396,000円 / 500,000円 = 約79%
自分のポートフォリオは、約8割が米国株ということになります。
これが正解かどうかは分かりません。オルカン1本で十分という考え方もありますし、その方がシンプルです。ただ「なぜその商品にしたのか」を自分で説明できる状態にしておくことが、1月の失敗の反省でもありました。
なお、この計算は「約6割」としての概算です。交付目論見書で正確な比率を確認して計算し直したものは、こちらに書きました。
※オルカンの米国比率は変動します。最新の数字は運用会社の月次レポートでご確認ください。
積立額は家計から逆算して決めました
先に「いくら投資したいか」を決めていません。先に「毎月いくら残るか」を出しました。
手取り 230,000円
− 固定費 100,000円
− 生活費 70,000円
─────────────────
= 残り 60,000円
固定費の内訳はこうなっています。
家賃 75,000円
光熱費 10,000円
通信費 3,000円
サブスク 6,000円
散髪 6,000円
─────────────
合計 100,000円
手取りに対して固定費が43%です。この中で一番効いたのは通信費でした。節約は毎月の努力が必要ですが、固定費の見直しは一度やれば翌月から自動で効き続けます。労力あたりの効果がまったく違います。
生活費7万円のうち、食費と日用品が5万円ほど。残りが衣服などです。
残った6万円のうち、5万円を積立に、1万円を予備費にしました。
月8万円に増やして、失敗しました
ここが一番書いておきたい部分です。
2ヶ月続けたところで、「もっと入れた方が早い」と思うようになりました。5月から積立額を8万円に上げました。
でも、毎月残るのは6万円です。足りない2万円は、予備費として貯めていた分から取り崩していました。
それを5月から9月まで、5ヶ月続けました。貯金から10万円を移していた計算になります。
証券口座の残高は順調に増えていきます。数字だけ見れば成功しているように見えます。でも貯金が同じだけ減っているので、合計すると増えていません。
積立累計は50万円ですが、そのうち10万円は貯金から移しただけです。実際に毎月の収支から入れられたのは40万円でした。
やっていたのはお金の置き場所を変えることであって、毎月投資に回せる額を増やすことではありませんでした。
10月から5万円に戻します。設定はすでに変更済みで、スクリーンショットの金額がその状態です。
続かない額で積み立てても、どこかで貯金を取り崩すか、途中でやめることになります。続けられる額が、自分にとっての正解だと思っています。
積立額の決め方と、変更するときの手順はこちらに書きました。
これから始める人が決めること
7ヶ月やってみて、最初に決めるべきだったのはこの順番だったと思います。
① 毎月いくら残るかを出す
先に投資額を決めない。家計を全部書き出して、残る額を確認する。ここを飛ばすと、私と同じように貯金を取り崩すことになります。
② 残った額の範囲で積立額を決める
無理のない額に。足りないと感じたら、積立額を上げるのではなく固定費を削る方を先に試す。
③ 証券会社とカードを決める
クレジットカード決済に対応しているかを確認する。判断を挟まない仕組みになります。
④ 商品を決める
信託報酬(保有中ずっとかかる手数料)を必ず確認する。私は最初、手数料の高い商品を選んでいました。
⑤ 設定したら、しばらく見ない
7ヶ月でやったことは、5月に積立額を上げて、10月に戻しただけです。それ以外は何もしていません。
まとめ
期間 7ヶ月(2026年3月〜)
積立累計 500,000円
評価額 509,520円
評価損益 +9,520円(+1.90%)
今後の積立 毎月50,000円
1月に個別株で資産をほぼ半分にしたところから始めて、7ヶ月で+9,520円。減らした分にはまだまったく届いていません。
それでも、今のやり方は7ヶ月続いています。1月にやっていたことは3日で終わりました。続いていること自体が、今のところ一番の成果だと思っています。
毎月の記録は続けて公開していきます。
プロフィールはこちら
私が使っているのは楽天証券と、年会費無料の楽天カードです。
免責
本記事は私個人の記録および一般的な情報の整理であり、特定の銘柄や金融商品を推奨するものではありません。投資には元本割れを含むリスクがあります。投資判断はご自身の責任でお願いします。記載の数字は2026年9月21日時点のものです。制度や商品の詳細は、金融庁および各金融機関の公式情報をご確認ください。
※投資信託は元本保証ではなく、価格変動等により損失が生じる可能性があります。
手数料・リスクの詳細は、各金融機関の交付目論見書等をご確認ください。
※本記事に記載のポイント還元率・キャンペーン内容・手数料等は執筆時点のものです。
最新の条件は各社の公式サイトでご確認ください。