※本記事にはアフィリエイト広告(PR)を含みます。
新NISAを始めるとき、最初に決めるのが「どの証券会社で口座を開くか」です。
商品はどこで買っても同じものが買えます。違うのは、クレジットカード積立の還元率、保有中に貯まるポイント、そしてそのポイントを何に使えるか。ここだけです。
私は楽天証券で7ヶ月、毎月積立を続けています。実際に付いているポイントは月250〜400ポイント。還元率は0.5%です。
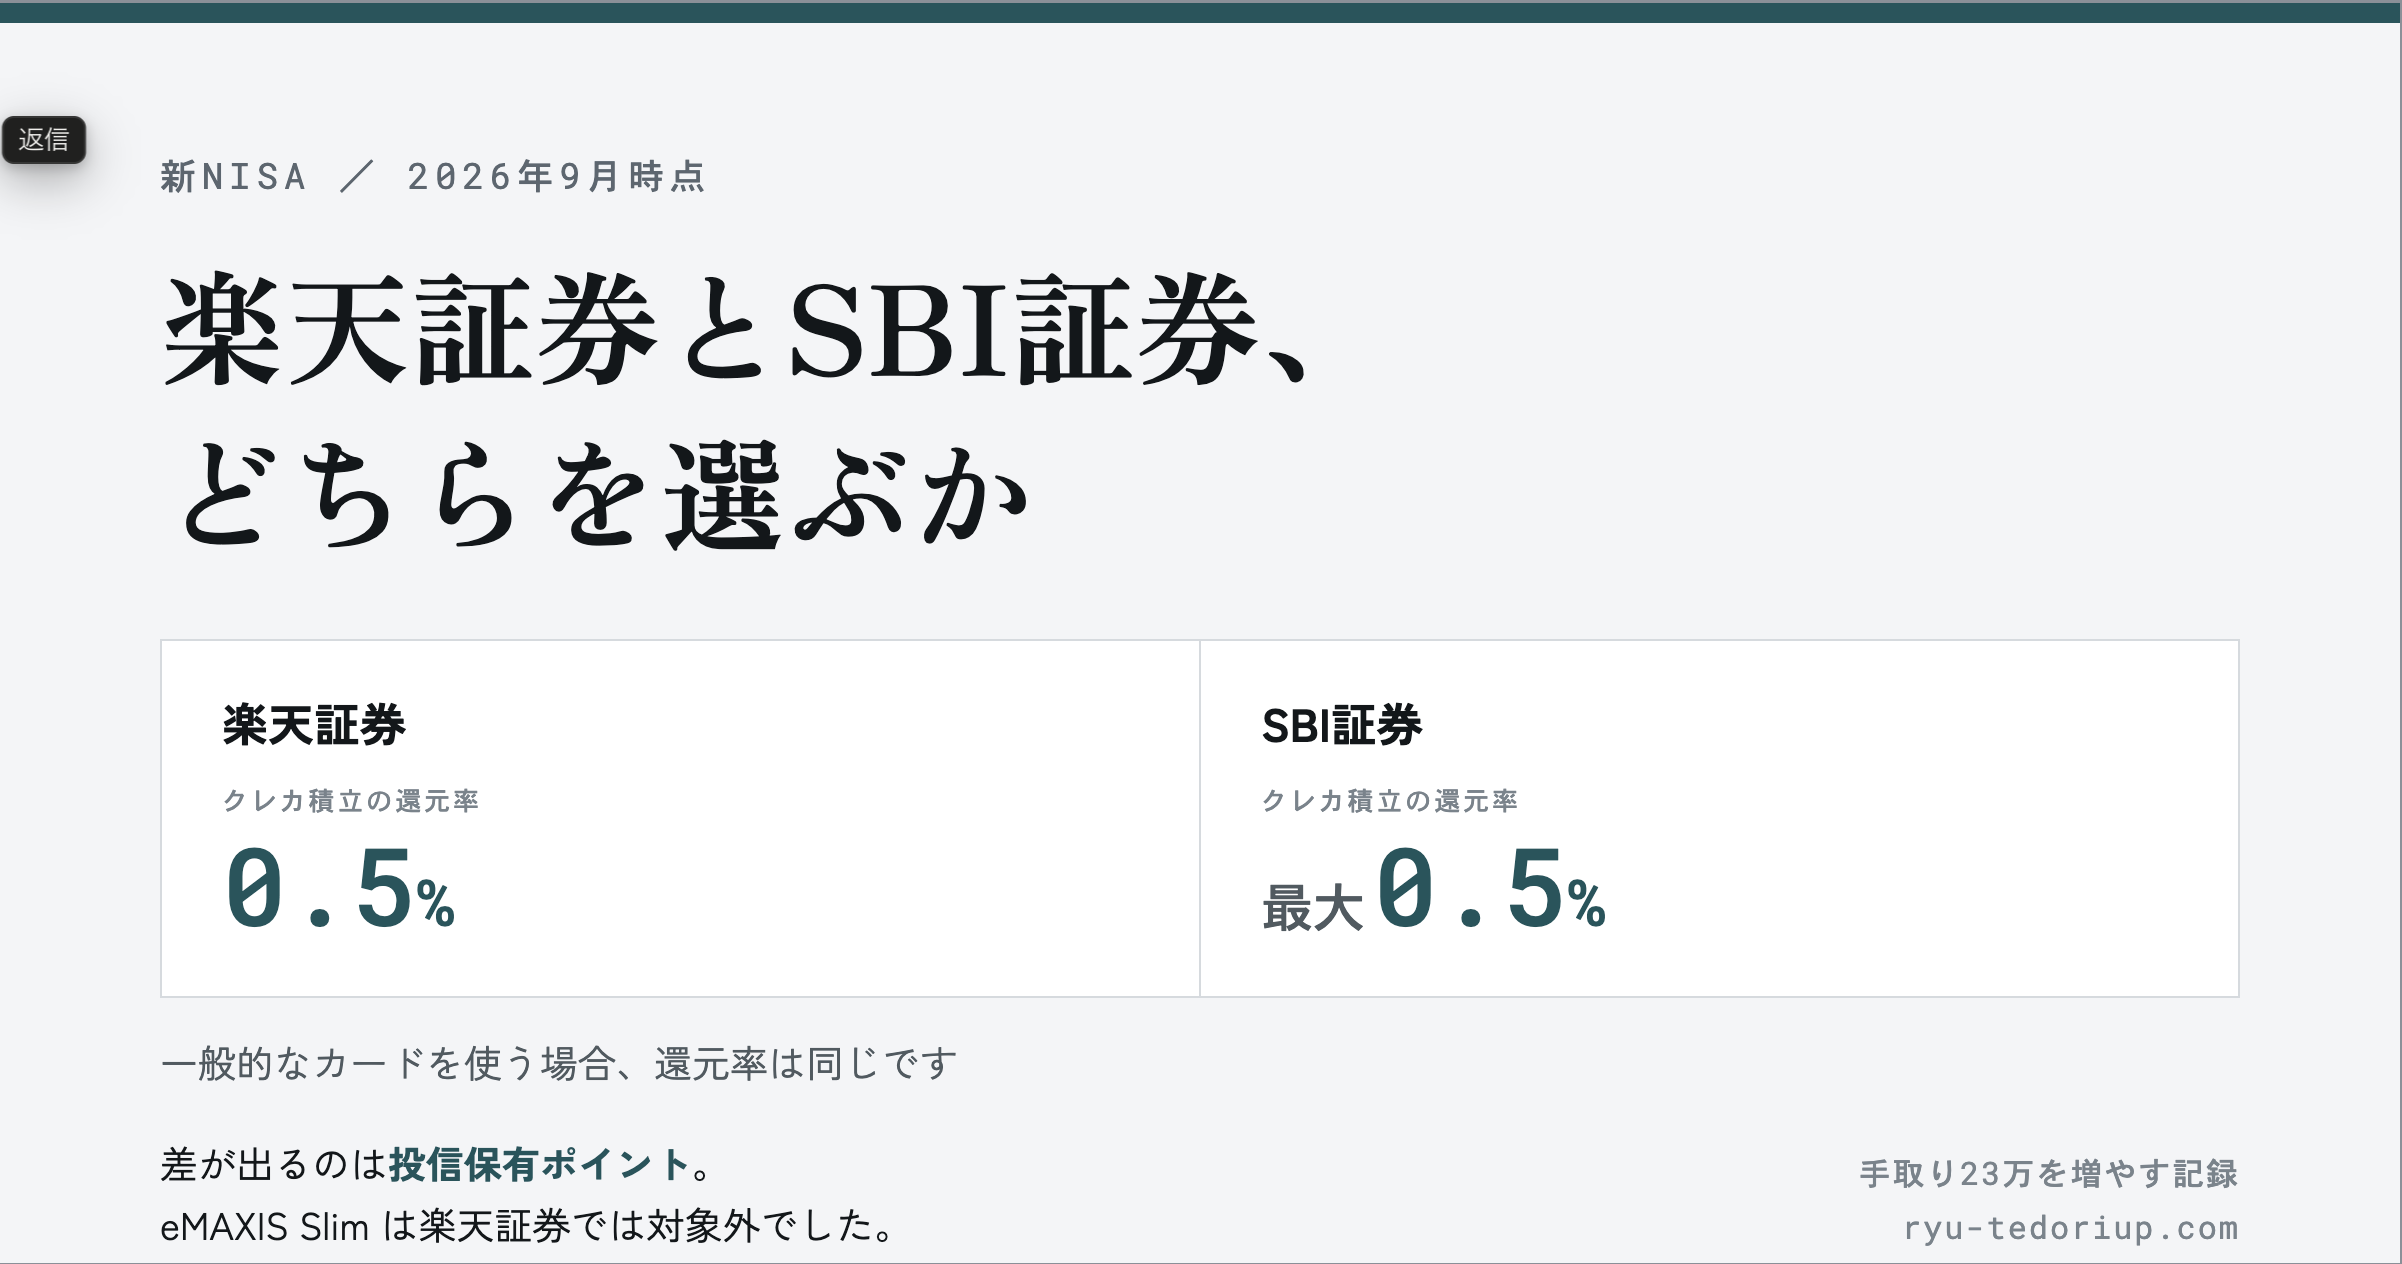
この記事では、楽天証券とSBI証券を7つの項目で比較しました。結論から書くと、一般的なカードを使う限り、還元率はどちらも同じ0.5%です。
前提:私が口座を持っているのは楽天証券だけです
最初に正直に書いておきます。
私が実際に使っているのは楽天証券だけで、SBI証券の口座は持っていません。SBIについては、公式サイトで公開されている情報を2026年9月時点で整理したものです。
キャンペーンや還元率は頻繁に変わります。実際に口座を開く前に、必ず各社の公式サイトで最新の条件をご確認ください。
比較表
| 項目 | 楽天証券 | SBI証券 |
|---|---|---|
| クレカ積立の還元率 (一般カード) | 0.5% ※代行手数料0.4%以上の銘柄は1% | 最大0.5% |
| 上位カードの還元率 | ゴールド 0.75% プレミアム 1% ブラック 2% みずほ楽天 最大2% | ゴールド系 最大1.0% プラチナ 最大2.0% プラチナプリファード 最大3.0% Visa Infinite 最大4.0% |
| 還元率が決まる条件 | カードの種類 +ファンドの代行手数料 | カードの種類 +年間カード利用金額 ※積立額は集計対象外 |
| クレカ積立の上限 | 月10万円 | 月10万円 |
| 投信保有ポイント (eMAXIS Slim) | 対象外 | オルカン 0.0175% S&P500 0.028% |
| 投信保有ポイント (自社シリーズ) | 楽天・プラス オルカン 0.017% S&P500 0.028% | ― |
| つみたて投資枠の本数 | 200本超 | 271本 |
| 最低積立金額 | 100円 | 100円 |
| ポイント | 楽天ポイント | Vポイント/Pontaなど |
| ポイントの使い道 | 楽天市場の買い物 ポイント投資 | 日常の買い物 1P=1円から投資 S株の購入も可 |
| 日本株の手数料 | 無料 | 無料 |
① 一般的なカードなら、還元率はどちらも0.5%
比較記事でよく見る「SBIは最大6%」という数字には、2つの条件が付いています。
ひとつは年会費です。最大4%や6%が出るのは Visa Infinite やプラチナプリファードといった、年会費が数万円かかるカードです。
もうひとつが決定的です。SBIの公式サイトにはこう書かれています。
「三井住友カード つみたて投資」の積立額は、カードご利用金額の集計対象となりません。
SBIの還元率は「年間のカード利用金額」で決まりますが、積立額そのものはその集計に入りません。高い還元率をもらうには、積立とは別に大量のカード決済が必要になります。
一般的なカードを使う場合、両社の還元率はこうなります。
楽天証券 楽天カード(通常) 0.5%
SBI証券 Vポイントが貯まる一般カード 最大0.5%
同じです。
私の場合も0.5%で、9月は8万円の積立に対して400ポイント、10月からは5万円に戻すので250ポイントの予定です。
② 年会費を払う価値があるかは、積立以外で決まります
「還元率が2倍になるならゴールドカードを作ろう」と考える人は多いと思います。私も一度考えました。
計算してみます。楽天プレミアムカードは還元率1%、年会費は11,000円です。
| 楽天カード (年会費0円) | 楽天プレミアムカード (年会費11,000円) | |
|---|---|---|
| 月5万円積立 年60万円 | 3,000P | 6,000P |
| 年会費 | 0円 | −11,000円 |
| 差し引き | +3,000円 | −5,000円 |
| 月10万円積立 年120万円・上限 | 6,000P | 12,000P |
| 年会費 | 0円 | −11,000円 |
| 差し引き | +6,000円 | +1,000円 |
※1ポイント=1円として計算しています。
月5万円だと、差し引きは年間5,000円のマイナスになります。
月10万円(クレカ積立の上限)まで積めば、12,000ポイントもらえるので年会費そのものは回収できます。ただし年会費無料の楽天カードのままなら6,000ポイントが丸ごと残るので、比べると無料のカードの方が5,000円分多く残る計算です。
比べるべきなのは「年会費を回収できるか」ではなく、「年会費無料のカードのままより得か」です。
そしてクレカ積立の上限は月10万円です。差額が年会費11,000円を超えるには年220万円(月18万円以上)積む必要があるので、上限がある以上、積立の還元だけで年会費を上回ることはない計算になります。
これはSBI証券でも同じ構造です。年会費のかかるカードを作るかどうかは、積立の還元率ではなく、そのカードの他の特典で元が取れるかどうかで判断すべきものです。
③ 投信保有ポイントは、SBIの方が上です
ここは明確に差が付きました。
投信保有ポイントは、ファンドを持っているだけで毎月貯まるポイントです。
楽天証券の対象は「楽天・プラス」シリーズだけです。eMAXIS Slim シリーズは対象外になります。
一方SBI証券は、eMAXIS Slim も対象です。
eMAXIS Slim オルカン 0.0175%
eMAXIS Slim S&P500 0.028%
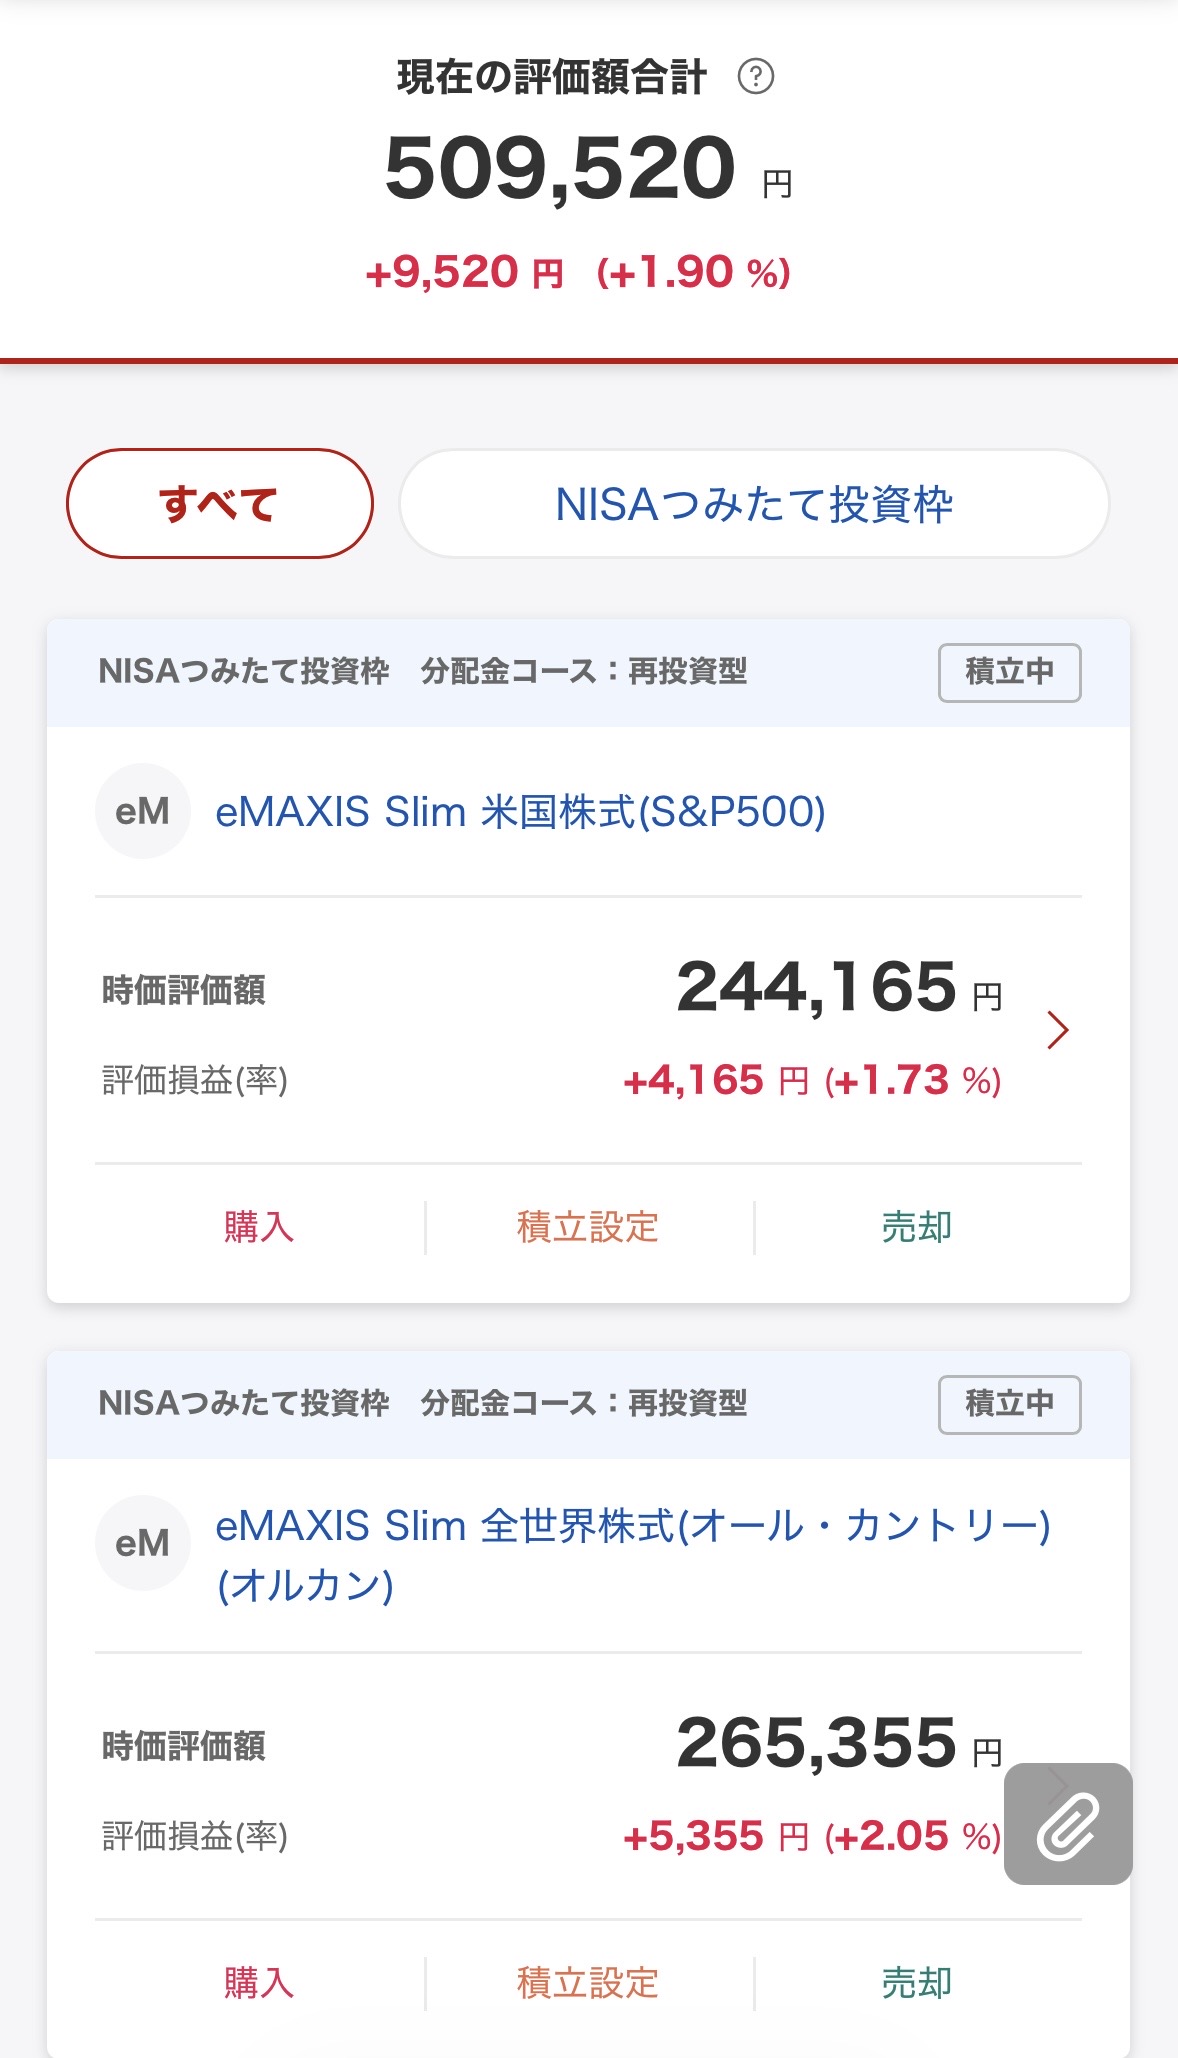
私はeMAXIS SlimのオルカンとS&P500を保有しているので、楽天証券ではこのポイントを1円ももらっていません。7ヶ月やってきて、今回調べるまで気づいていませんでした。
SBIだったらいくらになるか、実際の保有額で計算してみます。
オルカン 265,355円 × 0.0175% = 年 約46円
S&P500 244,165円 × 0.028% = 年 約68円
──────────────────────────
年 約114円
年間114円です。正直に言って、小さい金額です。
ただし残高が増えるほど差は開きます。1,000万円になれば年2,000円以上の差になりますし、「0円」と「少しでも入る」の差は率ではなく有無の差です。
楽天証券でこのポイントが欲しい場合は、eMAXIS Slim ではなく「楽天・プラス」シリーズを選ぶ必要があります。
④ 取扱本数の差は、実質的に意味がありません
楽天証券 200本超
SBI証券 271本
差はありますが、実際に買うのは1本か2本です。主要なインデックスファンドはどちらにもあります。
「取扱本数が多いほど良い」と書かれることが多いですが、判断基準になるのは「自分が買いたい商品があるかどうか」だけです。
⑤ ポイントの使い道は、どちらも実用的です
楽天 楽天ポイント → 楽天市場での買い物、投資の購入代金に充当
SBI Vポイント/Pontaなど → 日常の買い物、1ポイント=1円から投資、S株の購入も可
どちらも実用的で、優劣はありません。
ここは「普段どちらのポイントを使っているか」で決まります。還元率が0.5%違っても年間3,000円程度の差ですが、貯めたポイントを使わなければ0円と同じです。使う場所があるかどうかの方が、金額への影響は大きくなります。
私が楽天証券を選んだ理由
普段から楽天経済圏で生活していたからです。
買い物も楽天、カードも楽天カード。すでに毎日使っているサービスの中に証券口座があるなら、新しく別の会社の使い方を覚える理由がありませんでした。ポイントも同じ場所に貯まります。
7ヶ月使って、設定の分かりにくさで困ったことはありません。毎月12日に自動で買われる。それだけです。
実際の設定手順はこちらに書きました
SBI証券の方が有利な点
正直に書きます。
投信保有ポイントは、SBIの方が明確に上です。eMAXIS Slim を買うなら、楽天では1円も入りません。金額は小さいですが、長期では差が開きます。
取扱本数も多く、貯まるポイントがVポイントやPontaなどから選べます。単元未満株をポイントで買えるのも、少額から個別株を試したい人には利点です。
数字だけを見れば、eMAXIS Slim を長期で持つ前提ならSBIの方が合理的です。それでも私が楽天を選んでいるのは、普段の生活がそちらに寄っているからです。
どう選べばいいか
ランキングは作りません。順位は人によって変わります。
代わりに、決め手になる質問を3つ挙げます。
普段どちらのポイントを使っていますか
楽天市場で買い物をするなら楽天ポイント、コンビニやスーパーでVポイントやPontaを使うならSBI。貯めても使わないポイントは0円と同じです。
eMAXIS Slim を買う予定ですか
買うなら、投信保有ポイントが付くのはSBIだけです。楽天で買うなら「楽天・プラス」シリーズを選ぶという判断もあります。
年会費のかかるカードを検討していますか
積立の還元率だけで判断すると、上限の月10万円まで積んでも、年会費無料のカードとの差は埋まりません。そのカードの他の特典を含めて考える方が確実です。
まとめ
一般的なカードを使う限り、クレカ積立の還元率はどちらも0.5%で同じです。
差が出るのは投信保有ポイントで、eMAXIS Slim を買うならSBIの方が有利です。ただし金額は年間100円台からで、残高が増えるまでは大きな差になりません。
結局のところ、決め手になるのは「普段どちらのポイントを使っているか」だと思います。私は楽天経済圏にいるので楽天証券を選びました。
私自身の運用記録はこちらにまとめています。
私が使っているのは楽天証券と、年会費無料の楽天カードです。
免責
本記事は私個人の記録および一般的な情報の整理であり、特定の金融機関や金融商品を推奨するものではありません。投資には元本割れを含むリスクがあります。投資判断はご自身の責任でお願いします。記載の数字は2026年9月時点で各社が公開している情報に基づくものです。条件は変更される場合がありますので、最新の情報は各社の公式サイトでご確認ください。
※投資信託は元本保証ではなく、価格変動等により損失が生じる可能性があります。
手数料・リスクの詳細は、各金融機関の交付目論見書等をご確認ください。
※本記事に記載のポイント還元率・キャンペーン内容・手数料等は執筆時点のものです。
最新の条件は各社の公式サイトでご確認ください。